



Повреждение оборудования заказчика во время работ: какие условия полиса важны
Повреждение оборудования заказчика во время работ оборачивается претензиями и расходами на ремонт. Разбираем, какие условия полиса страхования ответственности определяют, получит ли компания выплату.
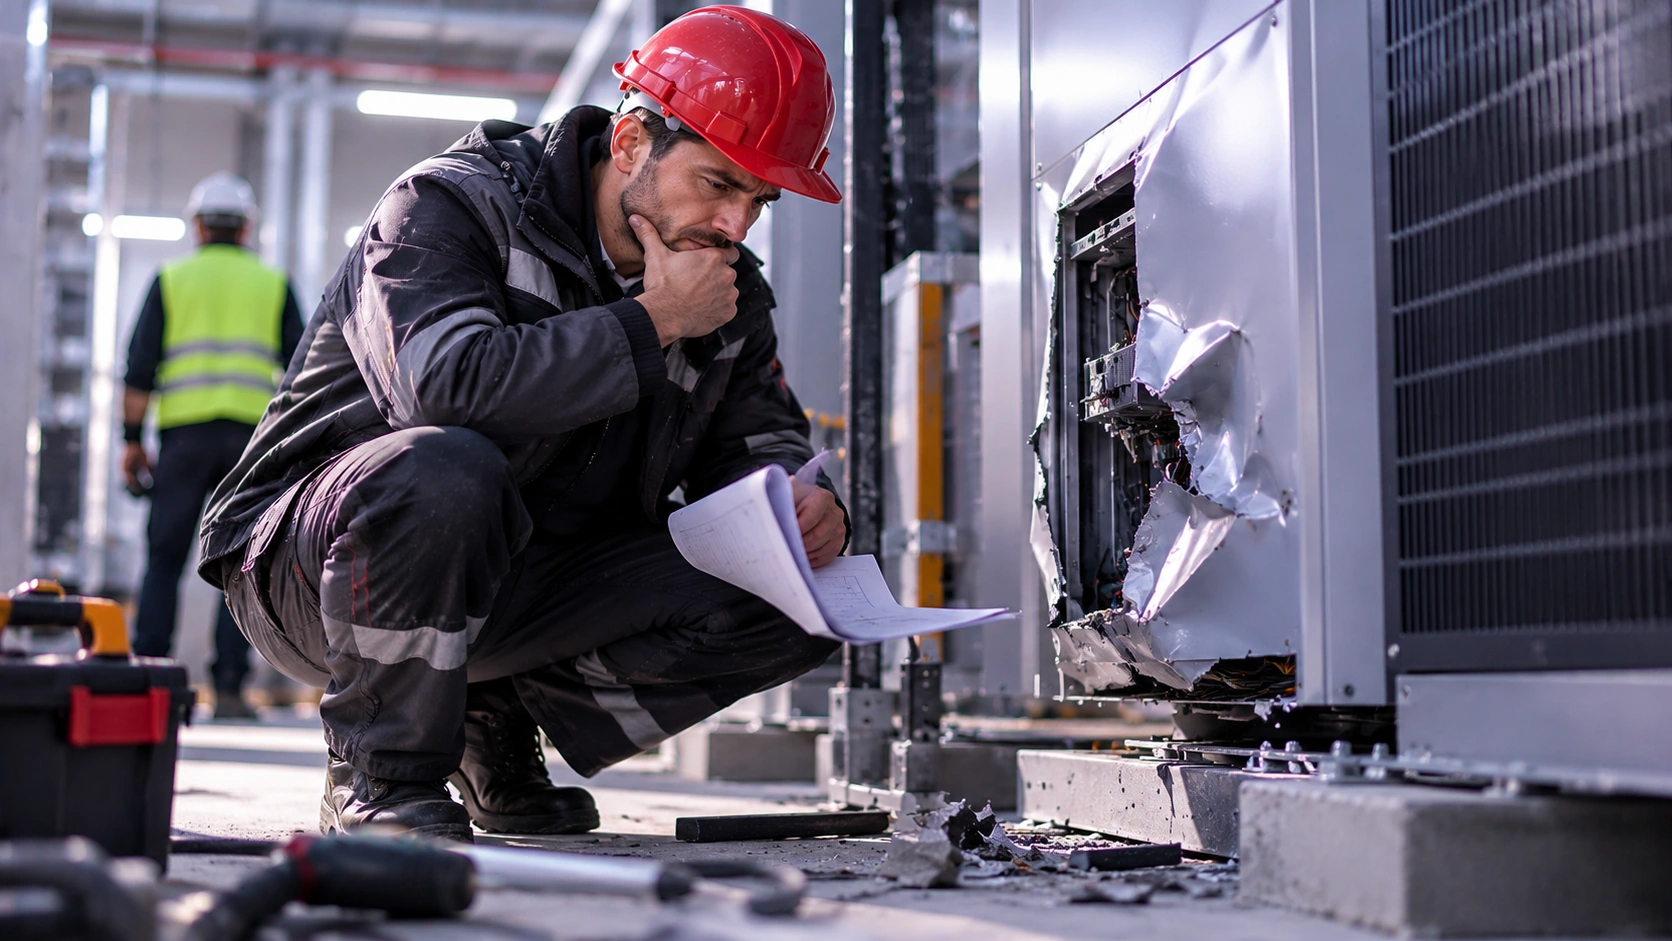
Работы на объекте заказчика почти всегда связаны с риском повредить чужое имущество. Это может быть станок, серверная стойка, медицинское оборудование, инженерные системы. Ремонт или замена обходится дорого, а заказчик вправе потребовать компенсацию. Полис страхования ответственности предназначен для таких ситуаций, но покрытие зависит от формулировок в договоре.
Какие условия определяют покрытие
Первое, что стоит проверить, — входит ли в покрытие имущество, находящееся в зоне производства работ. Многие стандартные полисы исключают ущерб, причинённый объектам, с которыми компания непосредственно контактирует. Если в договоре нет прямого указания, что такое имущество покрывается, страховая компания может отказать в выплате.
Второе — имущество, взятое на хранение или в аренду. Если компания временно использует оборудование заказчика или отвечает за его сохранность, это может быть исключено из покрытия. Для таких рисков иногда требуется отдельное соглашение.
Третье — определение страхового случая. Важно, чтобы в полисе было указано, что повреждение имущества третьих лиц, включая заказчика, признаётся страховым случаем. Если формулировка ограничивается только вредом третьим лицам, не являющимся контрагентами по договору, покрытие может не сработать.
Четвёртое — лимиты и франшиза. Лимит должен соответствовать стоимости оборудования, с которым работает компания. Если лимит ниже, разницу придётся покрывать самостоятельно. Франшиза также уменьшает выплату.
Пятое — требования к фиксации состояния имущества до начала работ. Некоторые страховщики требуют актировать состояние оборудования или делать фотофиксацию. Если это условие не выполнено, в выплате могут отказать.

Какие исключения встречаются чаще всего
Типичные исключения: умышленные действия, нарушение технологий и инструкций, естественный износ, повреждения, возникшие до начала работ. Отдельно может исключаться ущерб, причинённый оборудованию, которое компания должна была проверить или обслужить. Также исключаются инциденты, произошедшие из-за использования неисправного инструмента.
Что проверить в договоре
Первое — перечень покрываемых рисков. Второе — есть ли отдельная оговорка про имущество заказчика. Третье — лимиты и сублимиты. Четвёртое — франшиза. Пятое — требования к документам и фиксации состояния. Шестое — порядок уведомления об инциденте.
Как действовать при повреждении
Первый шаг — остановить работы и зафиксировать обстоятельства: фото, видео, данные свидетелей. Второй — уведомить заказчика и страховщика в срок, указанный в договоре. Третий — составить акт с описанием повреждений. Четвёртый — сохранить документы, подтверждающие состояние оборудования до начала работ. Пятый — не признавать претензию самостоятельно, не согласовав со страховой компанией.
Повреждение оборудования заказчика — риск, который можно закрыть полисом, но только если его условия соответствуют реальной деятельности компании. Чем точнее проработан договор, тем меньше поводов для отказа при наступлении события.
Оформляйте услуги для бизнеса и участвуйте в программе лояльности!
Получайте жетоны FINLEO Магазина и обменивайте их на дополнительное вознаграждение за свой труд.
Жетоны копятся со сделок по банковским гарантиям, лизингу и страхованию, а в программе лояльности участвуют все виды этих продуктов.
Нужна консультация?
Оставьте заявку и наш менеджер с вами свяжется
Если вашему бизнесу нужно подобрать программу страхования ответственности с покрытием имущества заказчика, на FINLEO можно посмотреть предложения разных страховых компаний и оставить заявку.