
Экологические риски: какие документы нужны после разлива
Разлив нефтепродуктов или химикатов требует не только оперативной ликвидации, но и безупречного пакета документов. Разбираем, какие акты, сметы и экспертизы запросит страховая компания, чтобы возместить расходы на очистку и рекультивацию.
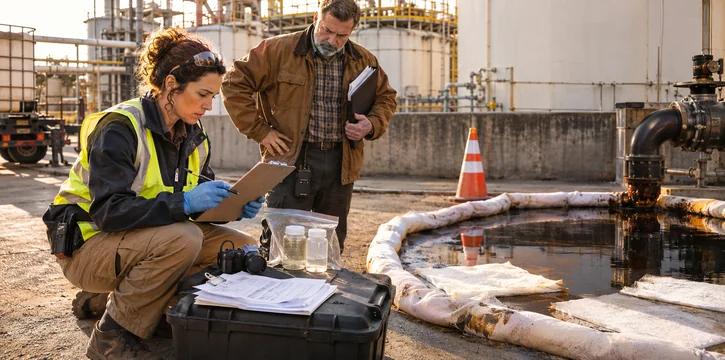
Разлив нефтепродуктов, химических веществ или иных загрязнителей на производственном объекте — это событие, которое влечет за собой не только оперативные расходы на локализацию аварии, но и долгосрочные обязательства по восстановлению окружающей среды. Если у компании оформлен полис страхования экологических рисков, финансовое бремя частично берет на себя страховщик. Однако в отличие от стандартного имущественного страхования, где достаточно акта осмотра, экологические убытки требуют подтверждения со стороны надзорных органов, экспертов и детализированных расчетов. В моей практике встречаются ситуации, когда компании тратили миллионы на ликвидацию последствий, но не могли получить возмещение из-за отсутствия проекта рекультивации или неверно оформленного уведомления.
С чего начинается фиксация экологического события?
Первым шагом после обнаружения разлива является оповещение государственных органов. Согласно обновленным правилам, сообщить о месте обнаружения разлива необходимо в течение 30 минут, а подробную информацию о масштабе, причинах и принимаемых мерах передать в течение 4 часов для водных объектов и 6 часов для разливов на суше. В уведомлении указываются дата, время, место, источник загрязнения, вид и количество пролитых веществ, площадь загрязнения, а также гидрометеорологическая обстановка. Копия этого уведомления с отметкой о принятии становится первым документом в пакете для страховщика.
Какие документы подтверждают факт и масштаб разлива?
Для признания события страховым случаем недостаточно только внутреннего акта компании. Страховщику потребуется подтверждение со стороны компетентных органов. В пакет входят акты или заключения специальных комиссий муниципальных и федеральных органов исполнительной власти, созданных для расследования причин и последствий загрязнения. Также принимаются материалы от Росприроднадзора, Минсельхоза и других надзорных ведомств, осуществляющих контроль за состоянием земель и водных ресурсов. Если разлив затронул водные объекты, дополнительно запрашиваются заключения региональных ведомств о степени загрязнения акватории.
Страхование бизнеса для защиты сотрудников, транспорта и имущества
Выберите нужный вид страхования, сравните предложения и оформите полис с FINLEO.
Страхование ответственности
Защита бизнеса от расходов, связанных с причинением вреда третьим лицам, включая экологические риски.
Страхование имущества
Защита зданий, оборудования, товарных запасов и другого имущества компании.
Страхование персонала
Программы защиты сотрудников: ДМС, страхование от несчастных случаев и другие корпоративные решения.
Страхование транспорта
Страхование легкового, грузового и коммерческого транспорта юридических лиц.
Какие финансовые документы подтверждают расходы на ликвидацию?
Страховая компания возмещает реально понесенные расходы, поэтому ключевое значение имеет детализированная смета. Для получения выплаты по возмещению вреда окружающей среде представляются смета произведенных работ по расчистке загрязненной территории, проект рекультивационных и иных восстановительных работ, а также заключения экспертиз. Если работы выполнялись сторонними организациями, прикладываются договоры подряда, акты выполненных работ с указанием вида, объема и стоимости, а также платежные поручения и чеки. В моей практике отсутствие детализированной сметы или проекта рекультивации становится самой частой причиной задержек: страховщик не может оценить обоснованность затрат без четкого плана восстановления.
Как подтвердить наличие финансового обеспечения?
Законодательство об охране окружающей среды требует от эксплуатирующих организаций наличия финансового обеспечения мероприятий по предупреждению и ликвидации разливов. Подтверждением служит договор страхования, обеспечивающий финансирование этих мероприятий, включая возмещение вреда окружающей среде, жизни, здоровью и имуществу граждан и юридических лиц. Альтернативными вариантами являются банковская гарантия, резервный фонд или гарантийное письмо учредителя. Копия действующего договора страхования или иного документа о финансовом обеспечении обязательно запрашивается страховщиком для подтверждения того, что обязанность по покрытию рисков была исполнена.
Какие дополнительные документы может запросить страховщик?
Помимо базового перечня, страховая компания вправе запросить переписку с надзорными органами, претензии третьих лиц (например, собственников загрязненных участков или рыболовецких хозяйств), а также судебные решения, если спор дошел до арбитража. Если компания понесла расходы на юридическую помощь или услуги независимых экспертов для оценки ущерба, эти затраты также подтверждаются соответствующими договорами и платежными документами. Все документы должны быть оформлены надлежащим образом: оригиналы подписаны уполномоченными лицами, копии заверены, а многостраничные пакеты прошиты и скреплены печатью.
Сбор документов после экологического разлива — это не бюрократическая формальность, а основа для получения компенсации. Чем быстрее компания зафиксирует событие, уведомит органы и подготовит смету с проектом рекультивации, тем прозрачнее будет расчет убытков и тем меньше вопросов возникнет у страховщика. В моей практике компании, которые выстраивали взаимодействие с надзорными органами и экспертами с первого дня, получали выплаты в разы быстрее, чем те, кто пытался восстановить документы постфактум.
Для предприятий, которые хотят защитить себя от финансовых последствий экологических аварий и подобрать программу страхования ответственности с прозрачным урегулированием убытков, FINLEO Страхование формирует предложения от ведущих страховых компаний-партнеров с раскрытием требований к документальному подтверждению.
Нужна консультация?
Оставьте заявку и наш менеджер с вами свяжется