

Атака шифровальщика: какие расходы проверить в страховом покрытии
Атака шифровальщика останавливает работу компании и приводит к дополнительным расходам. Разбираем, какие из них покрывает страховой полис, а какие остаются на бизнесе.
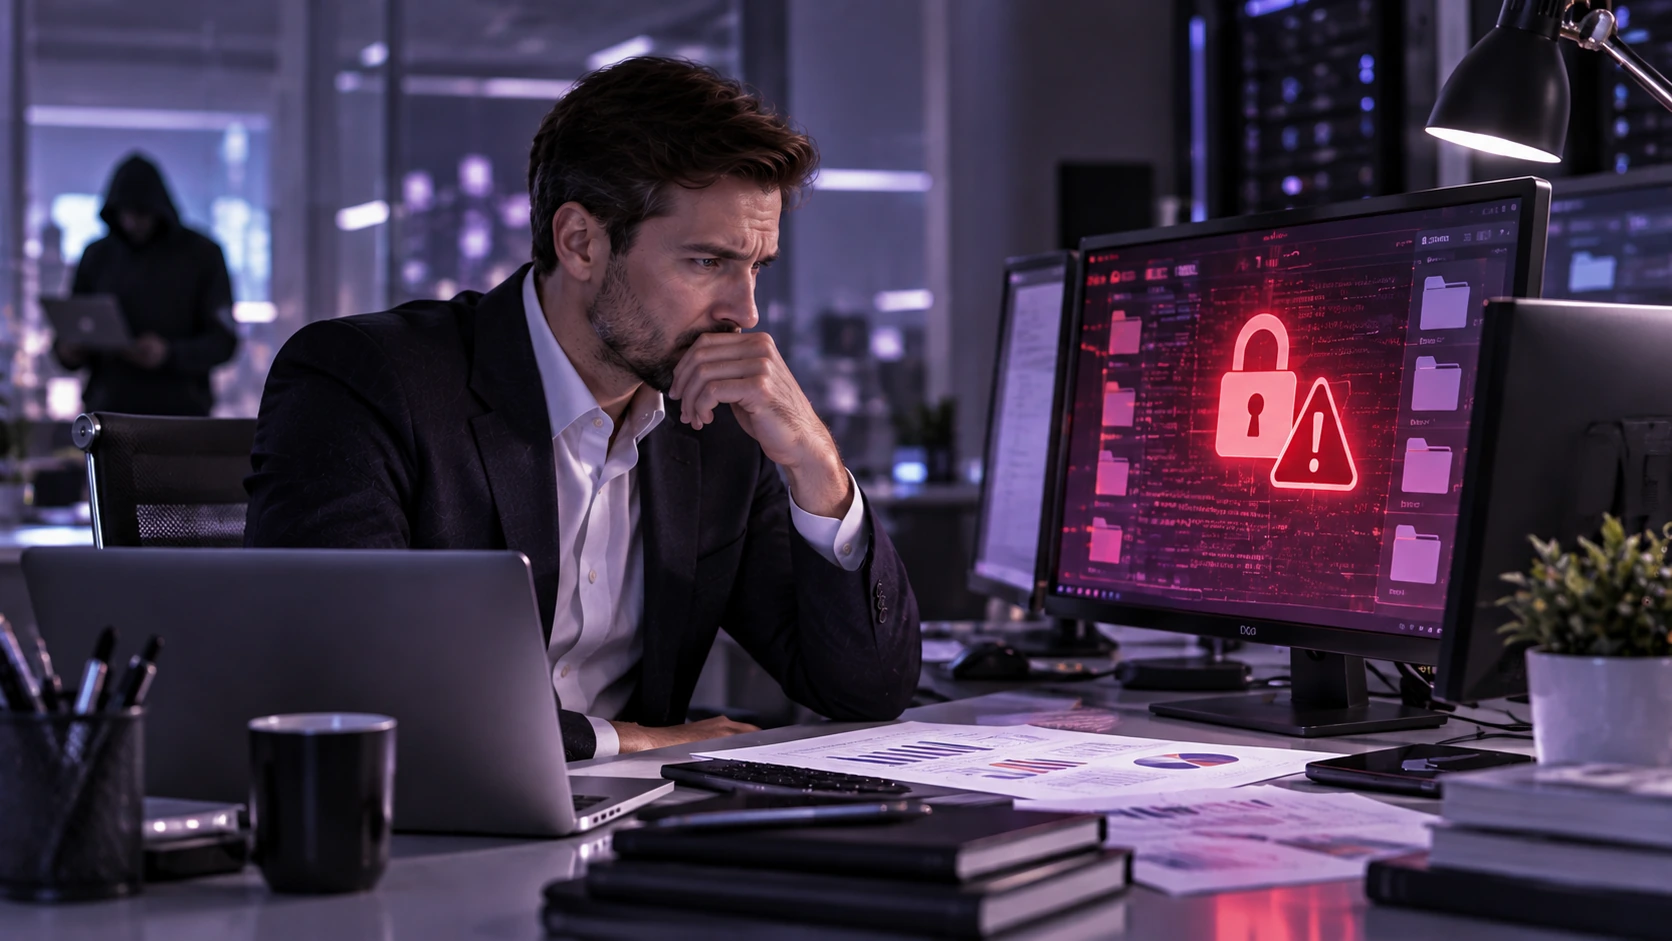
Программа-шифровальщик блокирует доступ к данным и системам. Компания не может работать: заказы не обрабатываются, клиенты не получают услуги, сотрудники простаивают. Даже если данные удаётся восстановить, последствия ощущаются неделями. Расходы складываются из нескольких категорий, и не все они покрываются стандартным полисом.
Какие расходы возникают при атаке
Первая группа — восстановление данных и систем. Это оплата специалистов по кибербезопасности, приобретение нового оборудования, если старое повреждено, восстановление из резервных копий, если они есть. Вторая — перерыв в деятельности. Потеря выручки за время простоя, дополнительные расходы на аренду временных мощностей, оплата сверхурочных. Третья — уведомление пострадавших. Если в результате атаки произошла утечка персональных данных, компания обязана сообщить клиентам и регулятору. Это требует рассылки, юридической поддержки, работы с прессой. Четвёртая — кибервымогательство. Злоумышленники требуют выкуп за расшифровку. Пятая — ответственность перед третьими лицами. Если из-за атаки пострадали клиенты или партнёры, они могут предъявить претензии.
Что покрывает страховой полис
Стандартный киберполис может включать несколько блоков. Восстановление данных и систем — покрывается, если в полисе есть соответствующая опция. Перерыв в деятельности — часто выделяется в отдельный сублимит. Уведомление пострадавших — покрывается в рамках расходов на реагирование. Кибервымогательство — не все страховщики включают выкуп в покрытие. Ответственность перед третьими лицами — может быть включена в общий лимит.
Важно проверить, какие именно расходы входят в покрытие и на каких условиях.

Какие лимиты и сублимиты проверить
Общий лимит полиса может быть достаточным, но внутри него действуют сублимиты по отдельным видам расходов. Например, на восстановление данных — один лимит, на перерыв в деятельности — другой, на уведомление — третий. Если расходы превышают сублимит, разницу компания покрывает сама.
Стоит уточнить, как соотносятся сублимиты с общим лимитом, можно ли их комбинировать, что происходит при исчерпании.
Какие исключения могут стать проблемой
Первое — умышленные действия сотрудников. Второе — нарушение требований безопасности, прописанных в договоре. Третье — отсутствие резервных копий. Некоторые страховщики требуют регулярного резервного копирования, и если его нет, в выплате могут отказать. Четвёртое — использование нелицензионного программного обеспечения. Пятое — инциденты на стороне подрядчиков, если компания не проверила их надёжность.
Что проверить в договоре
Первое — покрывается ли восстановление данных. Второе — входит ли перерыв в деятельности и на каких условиях. Третье — покрываются ли расходы на уведомление пострадавших. Четвёртое — включён ли выкуп в покрытие. Пятое — покрывается ли ответственность перед третьими лицами. Шестое — какие требования к безопасности предъявляет страховщик. Седьмое — порядок уведомления об инциденте и сроки.
Как подготовиться к возможной атаке
Первое — внедрить регулярное резервное копирование и проверять его работоспособность. Второе — использовать многофакторную аутентификацию для доступа к критичным системам. Третье — обучить сотрудников распознавать фишинговые письма. Четвёртое — разработать план реагирования на инцидент. Пятое — проверить страховой полис и убедиться, что он покрывает основные расходы.
Атака шифровальщика — это риск, который можно застраховать. Но полис работает только тогда, когда его условия соответствуют реальным угрозам. Чем точнее проверены лимиты, сублимиты и исключения, тем меньше разрыв между ущербом и выплатой.
Оформляйте услуги для бизнеса и участвуйте в программе лояльности!
Получайте жетоны FINLEO Магазина и обменивайте их на дополнительное вознаграждение за свой труд.
Жетоны копятся со сделок по банковским гарантиям, лизингу и страхованию, а в программе лояльности участвуют все виды этих продуктов.
Нужна консультация?
Оставьте заявку и наш менеджер с вами свяжется
Если вашему бизнесу нужно подобрать программу страхования киберрисков с покрытием расходов на восстановление после атаки, на FINLEO можно посмотреть предложения разных страховых компаний и оставить заявку.
