



Страхование урожая: как фиксировать последствия засухи на поле
Засуха относится к событиям, которые подтверждаются числовыми параметрами, поэтому требует особого порядка действий. Разбираем пошаговый алгоритм фиксации: от уведомления страховщика до совместного акта обследования и определения урожайности на корню.
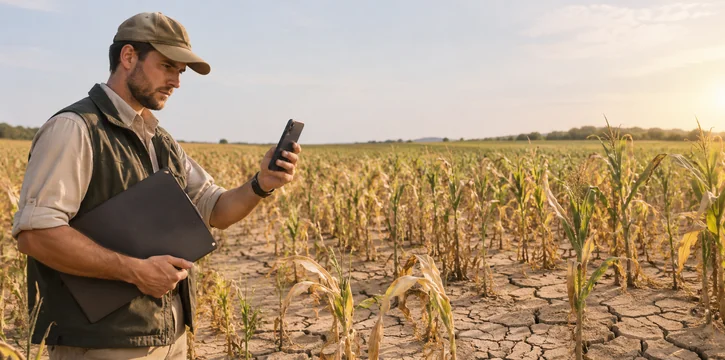
Засуха отличается от града или наводнения тем, что её последствия проявляются постепенно и не всегда очевидны в первый день. Аграрий может заметить угнетение растений, но не придать этому значения, отложить звонок страховщику и заняться текущими работами. К моменту, когда гибель становится явной, поле уже может быть убрано или обработано, а доказать причинно-следственную связь между погодным явлением и утратой урожая становится практически невозможно. В моей практике именно несвоевременное уведомление и изменение состояния посевов до осмотра страховщика становятся главными причинами отказов по засухе.

Почему засуху нельзя фиксировать так же, как град или наводнение?
Град или наводнение видны сразу и не требуют числового подтверждения: достаточно фотоснимков повреждённых растений с привязкой к местности. Засуха же относится к событиям, которые подтверждаются только параметрами, зафиксированными инструментально. Для признания атмосферной засухи необходимо отсутствие эффективных осадков в течение определённого периода при температуре воздуха выше установленного порога. Почвенная засуха подтверждается запасами продуктивной влаги в метровом слое почвы. Без справки Росгидромета, где указаны эти параметры, страховщик не может сопоставить факт события с критериями, прописанными в договоре. Поэтому фиксация начинается не с фотографий, а с уведомления и запроса метеоданных.
В какие сроки нужно сообщить страховщику о засухе?
Законодательство и правила страхования устанавливают жёсткие сроки. Сообщить о наступлении опасного природного явления, которое может привести к гибели урожая, нужно незамедлительно любым доступным способом, позволяющим зафиксировать факт получения сообщения. Письменное заявление о гибели или повреждении посевов направляется в течение трёх рабочих дней с момента установления факта утраты. Если договор предусматривает иной срок, применяются условия договора, но в любом случае затягивание снижает шансы на выплату. Страховщик в течение семи рабочих дней после получения заявления обязан совместно со страхователем обследовать повреждённые посевы и составить акт. Пропуск срока уведомления не всегда означает автоматический отказ, но даёт страховщику основание заявить, что он был лишён возможности осмотреть поле до его изменения.
Страхование урожая и имущества агробизнеса
Подберите программу агрострахования и защиты имущества предприятия с FINLEO.
Страхование урожая
Программы агрострахования: засуха, град, заморозки и другие природные риски.
Страхование имущества
Защита зданий, техники, оборудования и товарных запасов агропредприятия.
Что можно и нельзя делать на поле до приезда представителя страховщика?
До осмотра повреждённые посевы необходимо сохранять в том виде, в котором они оказались после события. Уборка урожая, перепахивание, дискование или иная обработка пострадавших участков до приезда представителя страховщика делают подтверждение факта и размера убытка практически невозможным. Это наиболее критичная ошибка, которую допускают аграрии. Исключение составляют случаи, когда изменения диктуются соображениями безопасности или необходимостью уменьшить убыток. Но и тогда нужно максимально подробно зафиксировать исходную картину с помощью фото- и видеосъёмки с привязкой к геолокации и времени. Я наблюдала на практике, как хозяйства, начавшие уборку до осмотра, теряли значительную часть выплаты только из-за невозможности доказать исходное состояние посевов.
Как правильно провести фото- и видеофиксацию последствий засухи?
Фотофиксация при засухе не заменяет справку Росгидромета, но служит дополнительным доказательством и помогает страховщику оценить масштаб. Съёмку нужно вести с привязкой к геолокации: используйте мобильное приложение, которое фиксирует координаты, дату и время, либо снимайте так, чтобы в кадре были видны GPS-координаты на экране телефона или характерные ориентиры. Снимайте поле в нескольких точках, а не только общий план. Зафиксируйте угнетённые участки, состояние растений, фазу развития культуры. Если есть возможность, приложите линейку или предмет известного размера для масштаба. Разные ракурсы и несколько серий снимков повышают доверие к материалам. После съёмки сохраните исходные файлы с метаданными, не пересылая их через мессенджеры, которые сжимают изображение.
Как проходит совместное обследование и что фиксируется в акте?
После получения заявления страховщик направляет представителя для совместного осмотра. В обследовании могут участвовать независимые эксперты и агрономы. По результатам составляется акт обследования — ключевой документ для признания случая страховым. В акте указываются:
- наименование культуры и площадь посева;
- фаза развития растений на момент обследования;
- характер и степень повреждения;
- предварительная оценка урожайности на корню;
- причина повреждения со ссылкой на погодное явление.
Акт подписывается представителями страховщика и страхователя. Если одна из сторон отказывается подписывать документ, это фиксируется отдельно. Ошибки в акте обследования, неполное описание повреждений, отсутствие дат и подписей — наиболее частая причина задержек и отказов. Поэтому перед подписанием стоит внимательно проверить каждую графу и убедиться, что площадь и культура совпадают с данными заявления.
Зачем определять урожайность на корню до начала уборки?
При засухе страховой случай — это недобор урожая по сравнению с запланированным уровнем. Чтобы рассчитать размер утраты, необходимо знать, сколько урожая было на поле до уборки. Урожайность на корню определяется совместно со страховщиком до начала уборочных работ. Если этот этап пропустить или провести без участия представителя страховой компании, расчёт будет вестись по данным страховщика, что почти всегда означает снижение суммы выплаты. Аграрий обязан не позднее чем за десять рабочих дней до начала уборки письменно известить страховщика о планируемых датах и дате определения урожайности на корню. Без такого уведомления страховщик вправе не направлять специалиста, а составленный в одностороннем порядке акт может быть оспорен.
Какие документы потребуются дополнительно?
Помимо акта обследования и справки Росгидромета, для программы «Мультириск» потребуются заявление, формы статистической отчётности о сборе урожая, а также документы, подтверждающие фактическую урожайность. Если засуха привела к полной гибели на части площади и принимается решение о пересеве, необходимо письменное согласование со страховщиком до начала работ. Самовольный пересев без согласования лишает права на возмещение расходов, даже если гибель растений очевидна. Для программы «ЧС» перечень документов короче, но требуется акт комиссии по оценке убытков от чрезвычайной ситуации и решение о введении режима ЧС.
Фиксация последствий засухи — это последовательность действий, в которой каждый шаг влияет на следующий. Уведомление в срок, сохранение поля до осмотра, корректный акт обследования и совместное определение урожайности создают доказательную базу, с которой страховщик не сможет спорить. Если хотя бы одно звено выпадает, риск отказа или урезания выплаты возрастает многократно.
Для агробизнеса, который хочет защитить урожай от засухи и других природных рисков, FINLEO Страхование предлагает программы агрострахования с подбором условий от страховых компаний-партнёров и понятным порядком урегулирования убытков.
Нужна консультация?
Оставьте заявку и наш менеджер с вами свяжется