
Ответственность перед соседями: как согласовать досудебное возмещение ущерба
Потоп от соседей не всегда требует судебных тяжб. Разбираем, как правильно оценить ущерб, составить соглашение о добровольном возмещении и получить деньги без похода в суд.
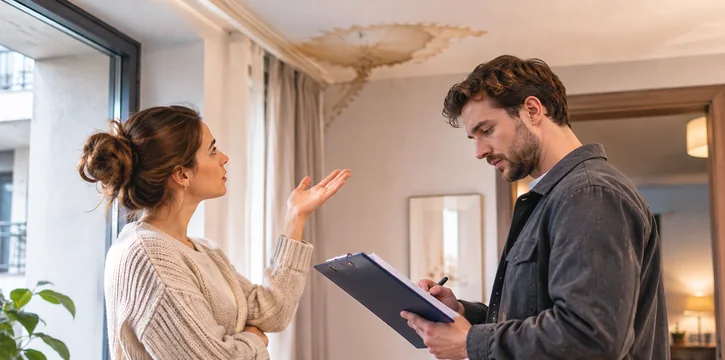
Залив квартиры — это всегда стресс, но судебные разбирательства могут растянуть неприятные эмоции на долгие месяцы. Часто виновник готов компенсировать ущерб добровольно, чтобы избежать проблем с приставами и испорченной кредитной истории. Досудебное урегулирование позволяет пострадавшему быстро получить деньги на ремонт, а виновнику — сохранить нормальные отношения. В моей практике такой подход встречается постоянно: грамотно оформленные документы и переговоры экономят обеим сторонам время, нервы и деньги на юристах.
Зачем составлять акт осмотра перед переговорами?
Без официального документа разговор с соседом превращается в пустые споры о том, кто прав. Основанием для любых требований служит акт о заливе, составленный управляющей компанией. В нем должны быть зафиксированы повреждения, причина аварии (например, прорыв гибкой подводки в квартире сверху) и перечень пострадавшего имущества. Опираясь на этот документ, вы можете требовать вызова независимого эксперта или обсуждать сумму компенсации. Если акта нет, виновник может легко заявить, что разводы на потолке появились задолго до аварии.
Как оценить реальную стоимость ущерба?
Для досудебного соглашения подойдет смета от ремонтной бригады или заключение независимого оценщика. Простая фраза «вы должны мне двести тысяч» не работает. Соберите чеки на испорченные вещи, возьмите расчет стоимости восстановительного ремонта. Если сосед согласен с суммой, закажите независимую экспертизу, чтобы зафиксировать итоговую цифру. Это дисциплинирует обе стороны: пострадавший получает справедливую компенсацию, а виновник видит, что в суде ему все равно придется заплатить эту сумму плюс расходы на экспертизу и госпошлину.
Страхование имущества и ответственности
Сравните предложения по страхованию квартиры и гражданской ответственности с FINLEO.
Страхование имущества
Защита квартиры, отделки, инженерных систем и домашнего имущества от залива и пожара.
Страхование ответственности
Гражданская ответственность перед соседями при заливе и других происшествиях.
Какие пункты обязательно включить в соглашение о возмещении?
Добровольное возмещение лучше закрепить письменным соглашением. В нем прописываются паспортные данные обеих сторон, перечень повреждений на основе акта, точная сумма ущерба и порядок оплаты. Обязательно укажите сроки: например, единовременный платеж в течение десяти дней или рассрочка с конкретными датами. Если в квартире повреждено имущество третьих лиц (например, арендатора), это тоже фиксируется. Соглашение избавляет от размытых формулировок и служит гарантом того, что пострадавший не предъявит новые претензии по этому же событию.
Что делать, если сосед отказывается подписывать соглашение?
Если сосед уклоняется от компенсации, переходите к официальной претензии. Направьте ему заказное письмо с уведомлением, приложите копию акта о заливе и заключение независимой экспертизы. Дайте разумный срок на ответ и оплату (обычно 10–30 дней). В претензии предупредите, что при отказе обратитесь в суд и потребуете взыскать не только ущерб, но и судебные издержки. В моей практике часто достаточно одного такого письма, чтобы сосед осознал серьезность намерений и пошел на мировую.
Как зафиксировать факт передачи денег?
Передача наличных без документа легко оспаривается. Виновник может заявить, что деньги передавались на другие цели или вообще не передавались. Пострадавший, в свою очередь, может требовать доплаты. Чтобы этого избежать, используйте расписку о получении средств или оформляйте перевод через банк с четким назначением платежа. В назначении укажите, что это возмещение ущерба от залива по конкретному адресу. Если деньги переводятся наличными, пишите расписку в двух экземплярах, где указано, что сумма получена полностью и претензий по данному страховому случаю нет.
Как работает страхование ответственности при досудебном урегулировании?
Если квартира виновника застрахована по программе ответственности перед соседями, процесс упрощается. Вызывайте не только представителя УК, но и страховщика. Компания проведет свою оценку и перечислит деньги пострадавшему в рамках лимита полиса. В таком случае соглашение заключается уже между страховой компанией и пострадавшим. Виновнику не нужно искать крупные суммы, а потерпевший получает выплату без судебных разбирательств.
Досудебное урегулирование залива требует внимательности к документам, но сохраняет время и отношения. Наличие акта, качественной оценки и правильно оформленного соглашения делает процесс цивилизованным и предсказуемым.
Для собственников, которые хотят заранее обезопасить себя от финансовых претензий соседей в случае аварии, FINLEO Страхование предлагает программы страхования гражданской ответственности с прозрачным урегулированием убытков и подбором условий от ведущих компаний-партнеров.
Нужна консультация?
Оставьте заявку и наш менеджер с вами свяжется