
Ответственность клинингового подрядчика: какие риски возникают на объектах клиентов
Клининговые компании работают с чужим имуществом и несут ответственность за любую оплошность персонала. Разбираем, какие риски возникают при уборке и какую роль играет полис страхования ответственности.
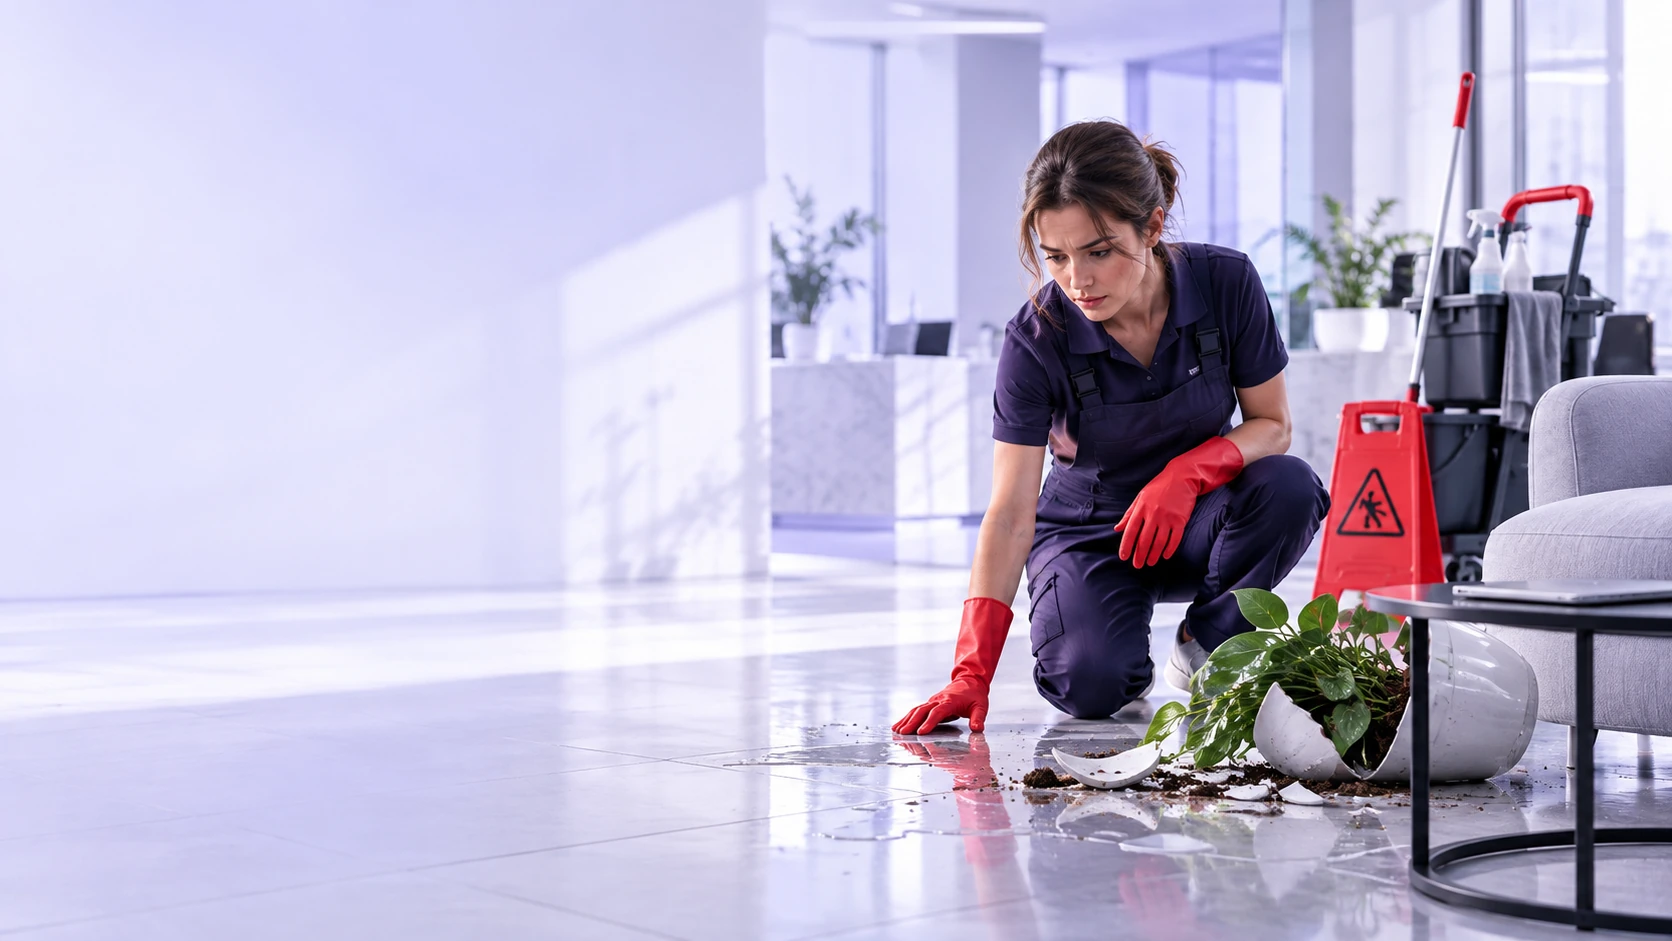
Клининговые компании ежедневно работают на объектах, которые им не принадлежат. Офисы, торговые центры, склады, производственные цеха и жилые комплексы — везде есть дорогостоящее оборудование, хрупкие предметы интерьера и сложные инженерные системы.
Специфика работы такова, что клинеры контактируют с водой, химическими средствами и электрическими приборами. Одно неосторожное движение может привести к серьезным последствиям. Например, пролитая вода на мраморный пол в холле бизнес-центра может стоить сотни тысяч рублей. А случайно поврежденный антикварный предмет в приемной руководителя компании обернется многомиллионным иском.
По данным отраслевых ассоциаций, значительная часть претензий к клининговым компаниям связана именно с порчей имущества заказчиков (согласно данных АРУК). Второе место по частоте занимают травмы людей на свежевымытых полах. Именно поэтому страхование ответственности для таких компаний становится не просто формальностью, а инструментом выживания.
Какие именно риски возникают на объектах
Первый риск — повреждение имущества. Это может быть разбитая ваза, поцарапанная мебель, испорченная техника из-за попадания влаги или химии. Владелец объекта вправе требовать полного возмещения стоимости ремонта или замены.
Второй риск — затопление. Прорыв шланга моющего пылесоса, перелив воды в ведре или неправильная работа с сантехникой могут привести к заливу не только убираемого помещения, но и нижних этажей. В торговых центрах это оборачивается порчей товаров в бутиках, в офисах — выходом из строя серверных и оргтехники.
Третий риск — вред здоровью. Посетитель торгового центра поскользнулся на только что вымытом полу и сломал руку. Сотрудник заказчика споткнулся о провода и получил травму. В таких случаях компания-клинер будет отвечать за расходы на лечение и компенсацию морального вреда.
Четвертый риск — повреждение инженерных систем. Использование агрессивных химических средств может разъесть покрытие труб или повредить уплотнители в сантехнике.
Как работает страхование ответственности
Полис страхования ответственности перед третьими лицами создан именно для таких ситуаций. Гражданский кодекс устанавливает, что вред, причиненный имуществу или личности, возмещается в полном объеме лицом, которое его причинило (Гражданский кодекс РФ, статья 1064). Если уборку проводит клининговая компания, то именно она и будет платить.
Страховка перекладывает эти расходы на плечи страховщика в пределах установленного лимита. Выгодоприобретателем выступает потерпевший — заказчик или третье лицо, чье имущество или здоровье пострадало. Компания-клинер получает защиту от разорения, а заказчик — уверенность, что получит компенсацию без судебных тяжб.
Важно понимать, что полис не покрывает умышленную порчу имущества или нарушения техники безопасности со стороны самого руководителя. Если компания регулярно пренебрегает инструкциями по уборке, страховая может взыскать с нее расходы в порядке регресса.
Что проверить в договоре страхования
Первое — лимит ответственности. Он должен покрывать потенциальный ущерб на самых дорогих объектах, с которыми работает компания. Если клининговая фирма обслуживает крупный склад, лимит в 500 тысяч рублей может оказаться недостаточным.
Второе — покрывается ли имущество, находящееся в зоне производства работ. Некоторые страховщики исключают из покрытия предметы, которые клинеры убирают или трогают в процессе уборки. Этот пункт нужно уточнить до подписания.
Третье — франшиза. Это сумма, которую компания платит самостоятельно при наступлении страхового случая. Чем выше франшиза, тем ниже стоимость полиса, но тем больше расходов берет на себя клининговая компания.
Четвертое — исключения. Типичные исключения включают использование запрещенных химических средств, нарушение технологий уборки и повреждения, возникшие до начала работ.
Страхование ответственности — это не только защита от финансовых потерь, но и инструмент доверия. Заказчики охотнее заключают договоры с подрядчиками, у которых есть полис, так как понимают, что их интересы защищены.
Оформляйте услуги для бизнеса и участвуйте в программе лояльности!
Получайте жетоны FINLEO Магазина и обменивайте их на дополнительное вознаграждение за свой труд.
Жетоны копятся со сделок по банковским гарантиям, лизингу и страхованию, а в программе лояльности участвуют все виды этих продуктов.
Нужна консультация?
Оставьте заявку и наш менеджер с вами свяжется
Если вашей клининговой компании нужно подобрать программу страхования ответственности, на FINLEO можно посмотреть предложения разных страховых компаний и оставить заявку.